
Actualizat la 18 septembrie 2026
Ca să trimiți o factură prin e-Factura, factura trebuie generată în format electronic structurat (XML UBL 2.1 conform schemei CIUS-RO) și încărcată în Sistemul Național RO e-Factura din SPV-ul ANAF. În practică, o emiți într-un program de facturare conectat la ANAF, iar programul o transmite automat; ANAF îi atribuie un index de încărcare, o validează și aplică sigiliul electronic al Ministerului Finanțelor, după care factura este oficial comunicată cumpărătorului. Exemplarul original este fișierul XML însoțit de acest sigiliu — factura nu o semnezi tu.
În 2026, e-Factura este obligatorie atât pentru tranzacțiile B2B (între firme), cât și pentru cele B2C (către persoane fizice). Termenul de transmitere este de 5 zile lucrătoare de la data emiterii facturii.
Cine este obligat să folosească e-Factura
Sistemul RO e-Factura este obligatoriu pentru operatorii economici stabiliți sau înregistrați în scopuri de TVA în România. Obligația B2B se aplică de la 1 iulie 2024, iar obligația B2C de la 1 ianuarie 2025.
Persoanele fizice care se identifică fiscal prin CNP (fotografi, creatori de conținut, alți prestatori independenți) nu mai au această obligație: Legea nr. 88/2026, publicată în Monitorul Oficial nr. 459 din 29 mai 2026 și aplicabilă de la 1 iunie 2026, a făcut sistemul opțional pentru ele, prin înscriere în Registrul RO e-Factura Opțional. Cine s-a înregistrat deja poate cere radierea. Tot atunci au fost exceptați și agricultorii persoane fizice care aplică regimul special.
e-Factura B2C: cum facturezi persoanele fizice
Din 1 ianuarie 2025, facturile emise către persoane fizice (B2C) se transmit obligatoriu prin RO e-Factura, indiferent dacă emitentul este SRL, PFA sau altă formă de organizare.
CNP-ul cumpărătorului este opțional: dacă persoana fizică nu îl comunică, factura se emite cu codul format din 13 zerouri (0000000000000) în locul codului de identificare fiscală. Numele și adresa cumpărătorului (țară, localitate) rămân obligatorii — completarea lor corectă evită erorile de validare la încărcare.
Termenul de transmitere
De la 1 ianuarie 2026, facturile se transmit în maximum 5 zile lucrătoare de la data emiterii (anterior erau 5 zile calendaristice). Termenul se aplică atât pentru B2B, cât și pentru B2C și se calculează din prima oră a primei zile lucrătoare până la ultima oră a celei de-a cincea zile lucrătoare.
Netransmiterea în termen este contravenție, iar în relațiile B2B legislația prevede și o penalitate suplimentară raportată la valoarea facturii. Pentru termenele și amenzile exacte aplicabile firmei tale, verifică pagina oficială ANAF e-Factura.
Cum numeri cele 5 zile lucrătoare
Ziua emiterii nu se numără. Termenul începe cu prima zi lucrătoare de după data emiterii și se încheie la sfârșitul celei de-a cincea zile lucrătoare. Sâmbetele, duminicile și sărbătorile legale nu se numără, iar dacă a cincea zi cade într-o zi nelucrătoare, termenul se prelungește până la sfârșitul următoarei zile lucrătoare. Regula este cea din art. 10 alin. (7) din OUG 120/2021, modificat prin OUG 89/2025, cu termenele calculate după Regulamentul (CEE, Euratom) nr. 1182/71.
Exemplu: o factură emisă miercuri, 29 aprilie 2026. Joi 30 aprilie este ziua 1; vineri 1 mai este sărbătoare legală și nu se numără; luni 4, marți 5, miercuri 6 și joi 7 mai sunt zilele 2–5. Termenul expiră joi, 7 mai 2026, la sfârșitul zilei. Aceeași factură emisă cu o zi mai devreme, marți 28 aprilie, ar avea zilele 1–5 pe 29 și 30 aprilie, 4, 5 și 6 mai, deci termen miercuri, 6 mai.
- Data emiterii este data de pe factură, nu ziua în care o încarci.
- Dacă factura a fost emisă după termenul-limită de emitere din Codul fiscal (art. 319 alin. (16), a 15-a zi a lunii următoare livrării), cele 5 zile lucrătoare curg cel târziu de la acea dată-limită.
- Nu lăsa transmiterea pe ziua a cincea: o eroare de validare descoperită atunci nu mai lasă timp de corectat.
Ce format trebuie să aibă factura
Factura electronică trebuie să fie în format XML UBL 2.1, conform schemei CIUS-RO (extensia românească a standardului european EN 16931). Nu este un PDF: este un fișier structurat pe care ANAF îl poate valida automat câmp cu câmp.
Un program de facturare conform generează acest XML automat din datele facturii, fără să fie nevoie să scrii tu XML manual. Certificatul digital calificat îți trebuie pentru autentificarea în SPV, nu pentru a semna fiecare factură în parte.
Pașii de trimitere prin ANAF SPV
- Emiterea facturii cu toate câmpurile obligatorii (părți, CUI, cote TVA, totaluri).
- Generarea automată a fișierului XML UBL 2.1 / CIUS-RO.
- Autentificarea în SPV cu certificat digital calificat (sau prin conectorul programului).
- Încărcarea facturii — ANAF returnează un index de încărcare (id_solicitare).
- Validarea ANAF: dacă e ok, factura primește o recipisă; dacă nu, primești erorile de corectat.
Cum te ajută BIWizz cu e-Factura
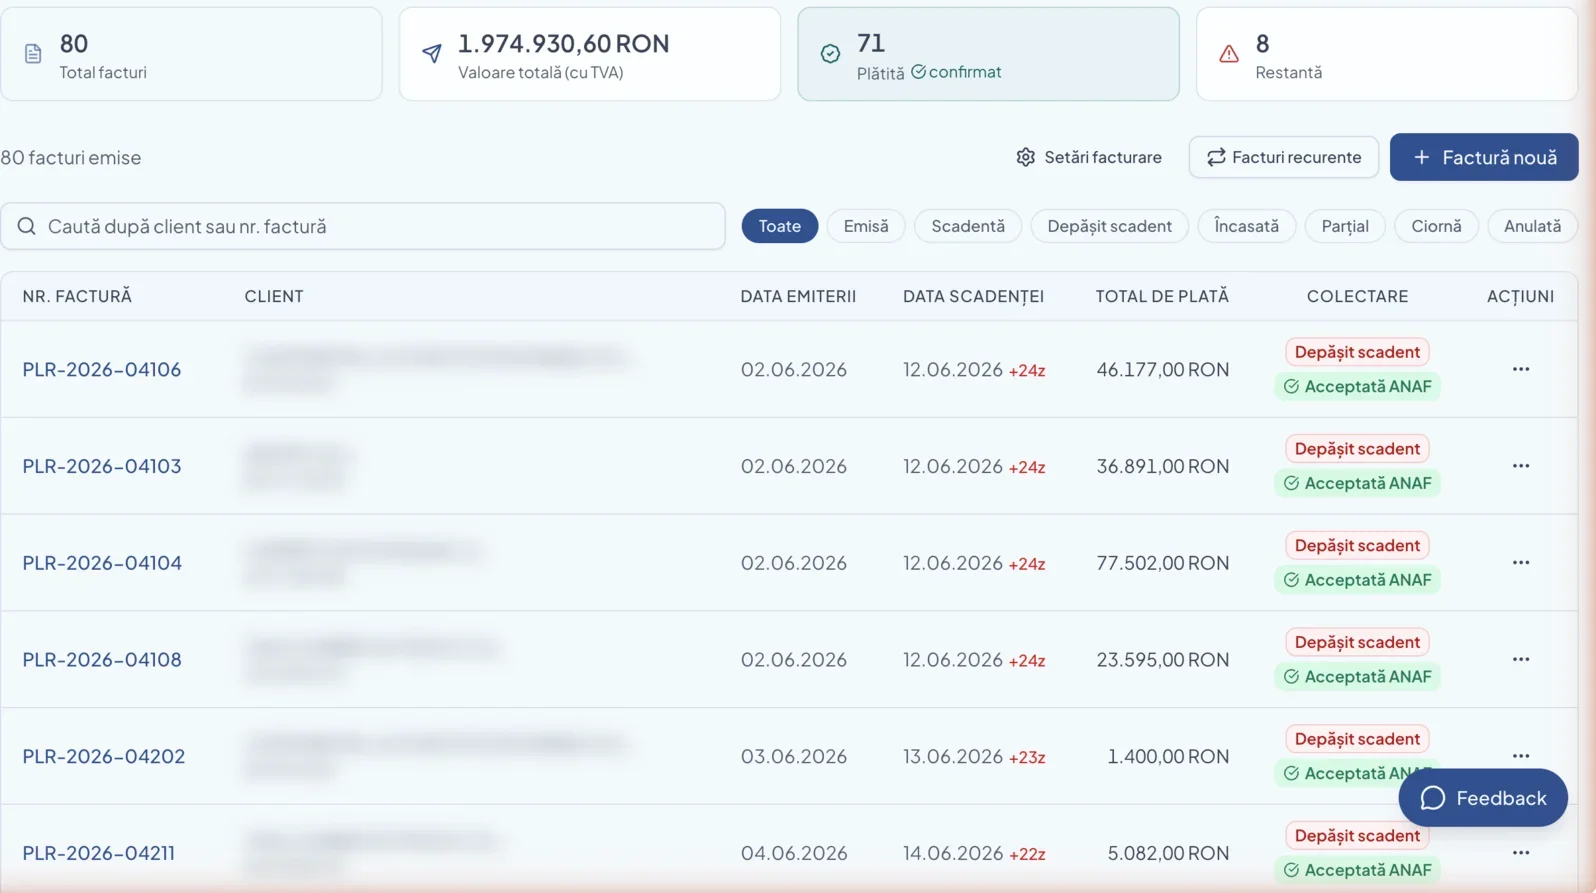
În BIWizz, îi spui agentului AI Wizzy ce vrei să facturezi, iar el pregătește factura ciornă, calculează totalurile și cotele de TVA și o aduce la verificarea ta. După aprobare, BIWizz se ocupă de partea tehnică: generarea XML-ului CIUS-RO și transmiterea prin conectorul ANAF SPV.
Facturile primite în SPV se sincronizează automat înapoi în workspace, așa că ai într-un singur loc atât ce ai emis, cât și ce ai primit — fără să intri manual în portalul ANAF.
Vezi cum funcționează pentru rolul tău: BIWizz pentru antreprenori · BIWizz pentru contabili